
Markt für Graphen-Additiv-Batterien: Jährliches Wachstum von bis zu 30 Prozent bis 2035 prognostiziert
Marktprognose für Graphen-Additiv-Batterien bis 2035: Netzspeicher und EV-Nachfrage treiben ein jährliches Wachstum von 22 bis 30 Prozent.
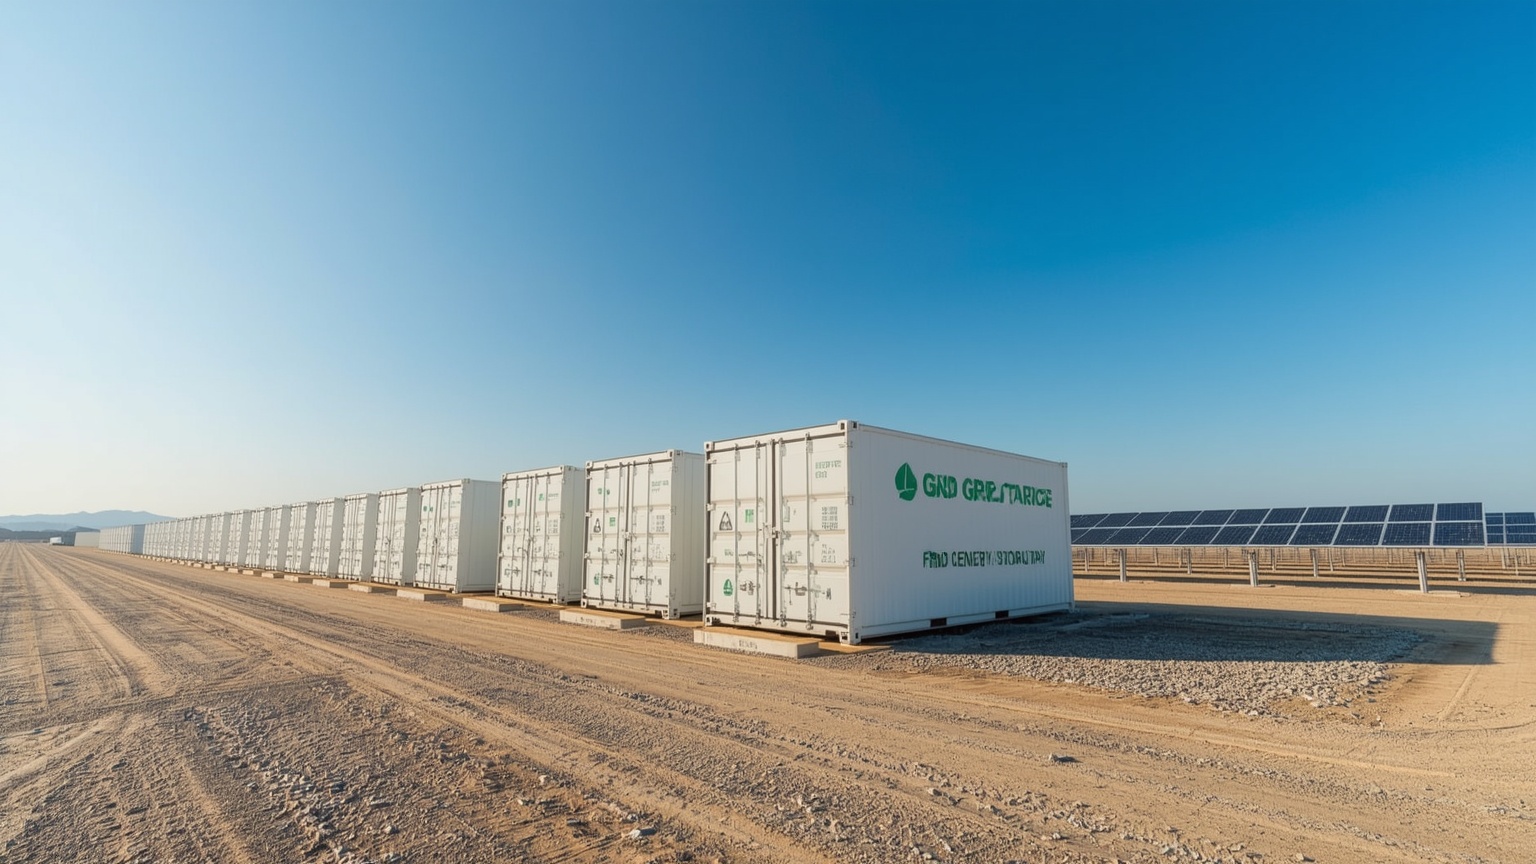
Der Weltmarkt für Graphen-Additiv-Batterien befindet sich im Wandel zu einer Phase beschleunigter kommerzieller Expansion. Laut aktuellen Marktanalysen wird für den Zeitraum von 2026 bis 2035 eine durchschnittliche jährliche Wachstumsrate von 22 bis 30 Prozent erwartet. Diese Entwicklung wird maßgeblich durch die Notwendigkeit einer effizienteren Integration fluktuierender erneuerbarer Energien in die Stromnetze und die steigenden Leistungsanforderungen an moderne Batteriesysteme vorangetrieben.
Netzspeicher als zentraler Wachstumsmarkt
Besonders das Segment der Netzinfrastruktur gewinnt an Bedeutung. Versorgungsunternehmen und unabhängige Stromerzeuger setzen verstärkt auf Batterietechnologien, in denen Graphen-Additive zur Verbesserung der Ladungsaufnahme und zur Senkung des Innenwiderstands eingesetzt werden. Diese Eigenschaften sind entscheidend, um Leistungsgarantien bei der Frequenzregelung und bei der Glättung der Einspeisung aus Solar- und Windparks einzuhalten. Schätzungen zufolge entfallen rund 45 bis 55 Prozent der globalen Nachfrage auf die Anwendungsfelder Netzstabilität und die Integration erneuerbarer Energiequellen.
Technologische Vorteile und Marktanforderungen
Graphen als Additiv in der Elektrodenfertigung ermöglicht signifikante Fortschritte bei der thermischen Stabilität und der kalendarischen Lebensdauer von Batterien. Dies reduziert die Systemnebenkosten über die Betriebsdauer hinweg. Batteriehersteller fokussieren sich zunehmend auf hochreine Graphensorten, da bereits geringe Beimischungen von 0,5 bis 2 Prozent des Elektrodengewichts die Leitfähigkeit und mechanische Festigkeit der Energiespeicher maßgeblich steigern. Trotz dieser Vorteile bleibt der Markt für qualitativ hochwertige Graphenmaterialien derzeit durch eine Konzentration auf wenige spezialisierte Hersteller geprägt.
Regionale Unterschiede und Ausblick
Der asiatisch-pazifische Raum behauptet derzeit eine dominante Marktposition mit einem Anteil von rund 55 Prozent an der globalen Nachfrage, gestützt durch die umfangreichen Ausbaupläne für erneuerbare Energien in China. In Europa und Nordamerika treiben unterdessen strengere regulatorische Vorgaben zum Batteriepass und zur CO2-Bilanz die Einführung voran. Zukünftige Marktchancen liegen insbesondere in der kontinuierlichen Kostensenkung durch Skaleneffekte in der Graphenproduktion sowie in der Standardisierung von Qualitätsbenchmarks, die das aktuelle Hemmnis langwieriger Qualifizierungsprozesse in der Industrie abbauen könnten.