
Deutschland strebt bis 2035 einen Anteil erneuerbarer Energien von 88 Prozent an
Deutschlands Stromsektor: Erneuerbare sollen bis 2035 fast 88 Prozent der installierten Kapazität ausmachen. Ein Kapazitätsmarkt soll Stabilität sichern.
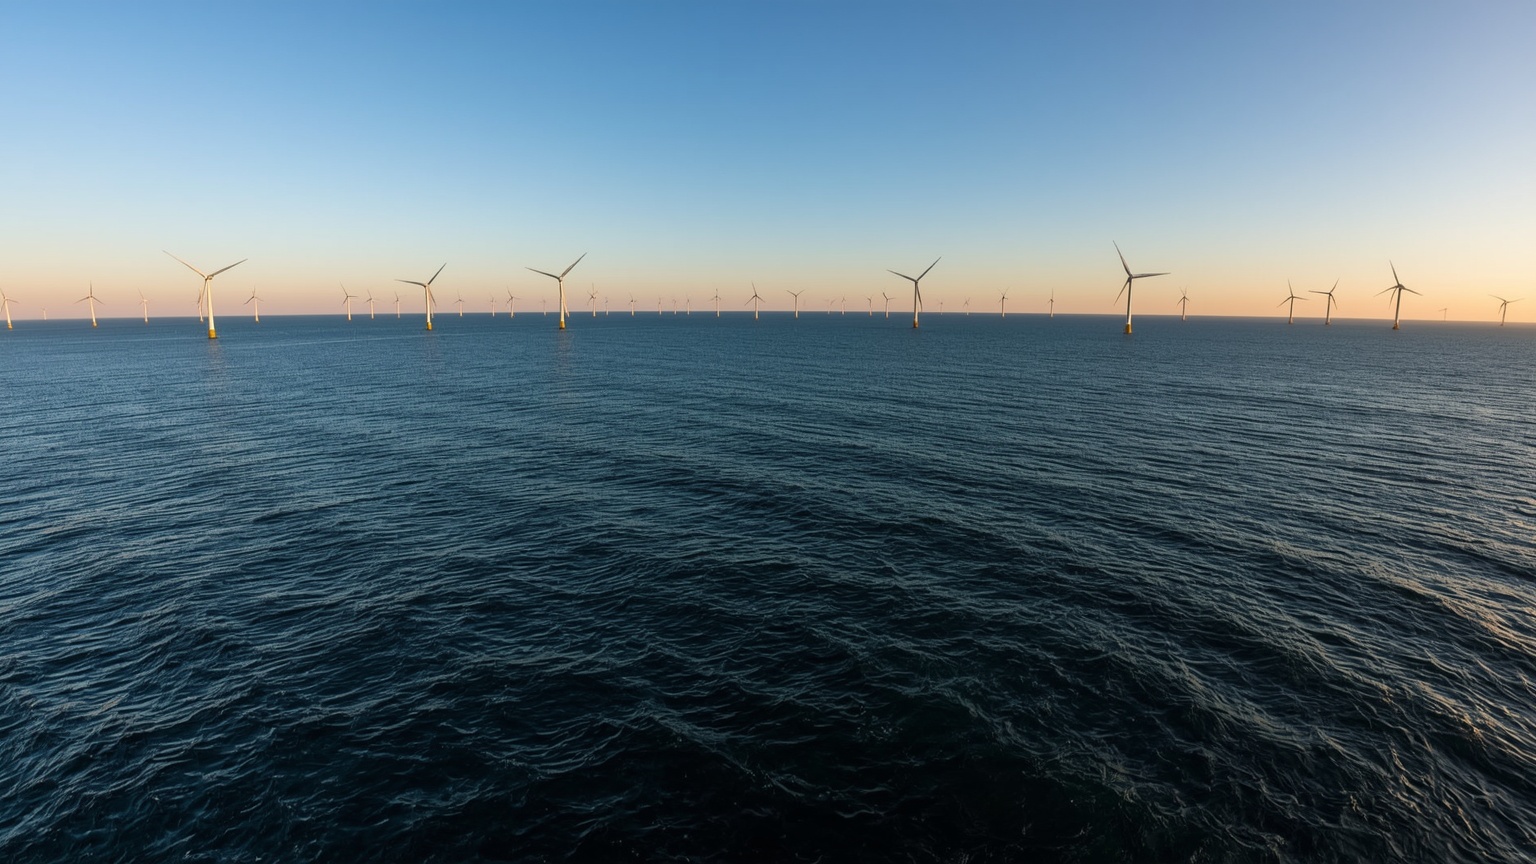
Der deutsche Stromsektor befindet sich in einer Phase tiefgreifender Umstrukturierung. Laut aktuellen Prognosen wird der Anteil erneuerbarer Energien an der installierten Stromkapazität bis 2035 auf nahezu 88 Prozent anwachsen, verglichen mit etwa 73 Prozent im Jahr 2025. Diese Entwicklung ist eine zentrale Voraussetzung, um die nationalen Klimaziele zu erreichen, die unter anderem die Klimaneutralität bis 2045 vorsehen.
Technologische Eckpfeiler und Kapazitätsmarkt
Als Hauptantriebskräfte für den Kapazitätsausbau gelten weiterhin die Offshore-Windkraft, die Onshore-Windkraft sowie die Photovoltaik. Während die Bedeutung thermischer Kraftwerke insgesamt abnimmt, gewinnen Gaskraftwerke eine neue Rolle bei der Systemflexibilisierung. Um eine verlässliche Stromversorgung trotz der Volatilität erneuerbarer Energien zu sichern, ist die Einführung eines neuen Kapazitätsmarktes geplant, der bis Ende 2027 den regulären Betrieb aufnehmen soll. Dieses Instrument dient dazu, nach dem vollständigen Wegfall der Kernkraft und dem schrittweisen Kohleausstieg, der bis 2038 abgeschlossen sein soll, genügend steuerbare Kapazitäten vorzuhalten.
EEG-2027 und veränderte Marktbedingungen
Mit der EEG-2027-Reform erfolgt zudem eine grundlegende Neuausrichtung der Förderung erneuerbarer Energien. Das bisherige System fester Einspeisetarife wird zunehmend durch wettbewerbliche Ausschreibungen und Direktvermarktungsmodelle ersetzt. Dies erhöht den Druck auf Projektbetreiber, Erzeugungsprofile und Standorte marktorientiert zu optimieren. Analysten betonen, dass dies zwar Effizienzvorteile verspricht, gleichzeitig jedoch die Anforderungen an Investoren steigen, da Risiken durch Preisschwankungen und Netzzugangsbeschränkungen stärker in die Wirtschaftlichkeitsrechnungen einfließen müssen.
Ausbau des Stromverbrauchs und Netzinfrastruktur
Die zunehmende Elektrifizierung in den Bereichen Verkehr, Wärme und Industrie führt zu einer deutlichen Prognose des Stromverbrauchs, der bis 2035 von rund 466 TWh auf über 576 TWh ansteigen soll. Dies verschärft den Bedarf an Investitionen in die Übertragungsnetze. Ein besonderer Fokus liegt auf dem Transport von Strom aus Offshore-Windparks in Nord- und Ostsee hin zu den industriellen Lastzentren im Süden Deutschlands. Verzögerungen beim Bau der Hochspannungsleitungen bergen dabei das Risiko von Versorgungsengpässen und einer verstärkten Abregelung grüner Erzeugungsanlagen. Neben der Netzinfrastruktur fließen Investitionen verstärkt in Energiespeicherung und die Entwicklung der Wasserstoffwirtschaft, um die systemische Integration der Energiewende zu unterstützen.